
México impulsa pagos electrónicos y reabre el debate sobre las comisiones bancarias que enfrentan los pequeños comercios.
CIUDAD DE MÉXICO | 10 de noviembre de 2026.— La entrada en vigor de nuevas disposiciones para regular los pagos digitales en México pone en el centro de la discusión los costos que enfrentan los pequeños comercios al aceptar tarjetas, las dificultades de acceso a servicios bancarios y el papel de las plataformas electrónicas en las transacciones cotidianas. La Ley de Economía Digital para Pagos Digitales y Electrónicos, publicada en el Diario Oficial de la Federación (DOF) el 4 de noviembre de 2026, plantea ampliar las alternativas de pago y facilitar la incorporación de más personas al sistema financiero.
La legislación introduce cambios en los mecanismos de identificación para servicios financieros, contempla el uso de la CURP Digital y establece nuevas obligaciones relacionadas con la recepción de pagos electrónicos. Su aplicación también abre interrogantes sobre los costos de operación para los establecimientos, especialmente los negocios pequeños que trabajan con márgenes de ganancia reducidos.
El efectivo mantiene su predominio en México
La expansión de los pagos digitales enfrenta una realidad: millones de mexicanos siguen utilizando efectivo para sus compras habituales. La Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el INEGI y la Comisión Nacional Bancaria y de Valores (CNBV), reportó que 85.2% de las compras de 500 pesos o menos se realizan principalmente con dinero en efectivo.
Aunque el porcentaje disminuyó respecto de 2021, cuando alcanzó 90.1%, el efectivo continúa como el medio de pago predominante en las operaciones de menor monto. Esta situación refleja las diferencias de acceso a servicios financieros, la disponibilidad de herramientas tecnológicas y la preferencia de consumidores que no utilizan cuentas bancarias o aplicaciones móviles.
Por ello, la digitalización de los pagos no depende únicamente de establecer nuevas obligaciones. También requiere infraestructura, conectividad, seguridad y condiciones económicas que permitan a los establecimientos y consumidores adoptar estos mecanismos sin asumir costos desproporcionados.
Las comisiones bancarias afectan a los pequeños comercios
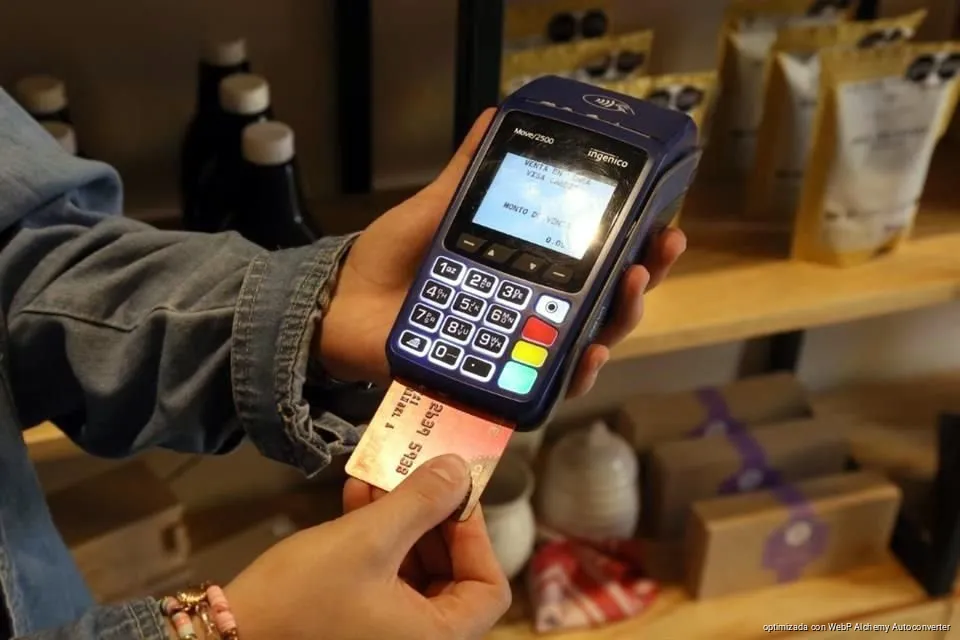
Uno de los principales puntos de discusión es el costo de aceptar pagos con tarjeta. Los establecimientos que utilizan terminales bancarias o plataformas privadas pueden pagar comisiones por cada operación, además de otros cargos establecidos en sus contratos.
En negocios como papelerías, tiendas de abarrotes y pequeños comercios, estos gastos pueden representar una reducción importante de las ganancias cuando se venden productos de bajo precio. La situación ha generado cuestionamientos sobre las condiciones que imponen los proveedores de servicios de pago y las alternativas disponibles para los establecimientos.
La Condusef ha advertido sobre las prácticas de algunos comercios que trasladan al consumidor las comisiones derivadas del uso de terminales. Estas condiciones forman parte de una discusión más amplia sobre la competencia
