
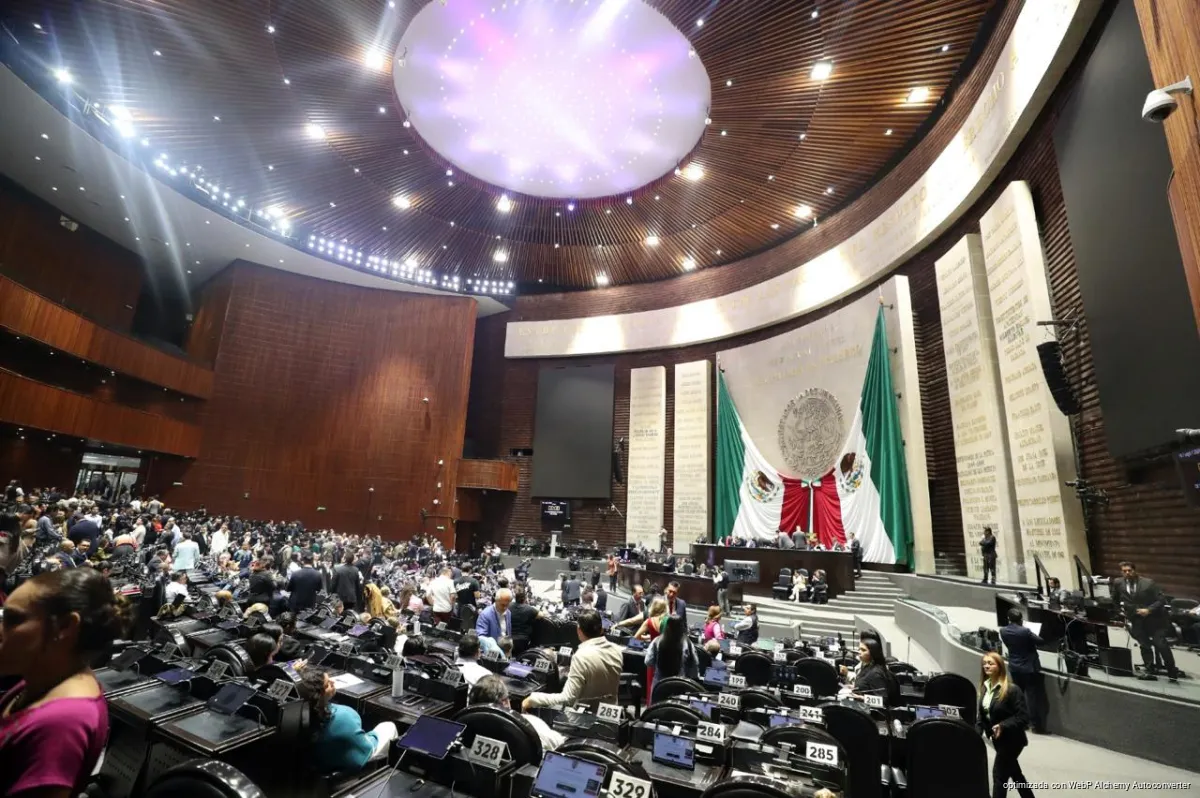
CIUDAD DE MÉXICO | 13 de octubre de 2026.- La Comisión de Hacienda y Crédito Público de la Cámara de Diputados aprobó el lunes 12 de octubre el dictamen de la Ley del Impuesto sobre la Renta (ISR) para 2027, que establece límites a las deducciones empresariales y a la amortización de pérdidas fiscales con el objetivo de combatir la elusión tributaria y el uso de facturas por operaciones simuladas.
La propuesta del Ejecutivo federal restringe los beneficios fiscales de las empresas con ingresos acumulables superiores a 50 millones de pesos anuales. El dictamen fue enviado a la Mesa Directiva para continuar su proceso legislativo en el pleno, por lo que las medidas todavía deben completar el procedimiento correspondiente antes de entrar en vigor.
Nuevos límites a las deducciones empresariales
Entre los cambios aprobados, las empresas que superen el umbral de ingresos señalado no podrán deducir más del 96.67 por ciento de sus ingresos acumulables. Además, la amortización de pérdidas fiscales de ejercicios anteriores quedará limitada al 50 por ciento de la utilidad del periodo.
El proyecto también reduce de 30 a 20 por ciento de la utilidad fiscal el límite para deducir intereses netos derivados de deudas corporativas. Estas modificaciones buscan acotar mecanismos que permiten disminuir la base gravable y, en consecuencia, el monto del impuesto sobre la renta que pagan las compañías.
Eliminan régimen para grupos empresariales
Durante la discusión, la comisión aceptó una reserva para eliminar el Régimen Opcional para Grupos de Sociedades, que permite diferir parcialmente el pago del ISR hasta por tres años. La modificación contempla suprimir los artículos 36, 74 y 206 de la ley, con lo que los grupos empresariales perderían esa alternativa de diferimiento si la reforma queda aprobada en sus términos.
Otra reserva impide acumular determinados estímulos fiscales en operaciones de maquila y fideicomisos inmobiliarios. La medida busca evitar que una misma empresa combine beneficios fiscales para reducir sus obligaciones tributarias.
El dictamen pasa al pleno de Diputados
La comisión también avaló una modificación relacionada con el momento en que las empresas pueden aplicar ciertas deducciones, vinculándolas al ejercicio fiscal en el que reciban los ingresos y efectúen la retención correspondiente.
La discusión forma parte del paquete económico para 2027, que incluye las disposiciones de ingresos y gasto público del siguiente año. El pleno de la Cámara de Diputados deberá analizar el dictamen y votar su aprobación antes de que continúe el procedimiento legislativo previsto para las modificaciones fiscales.
